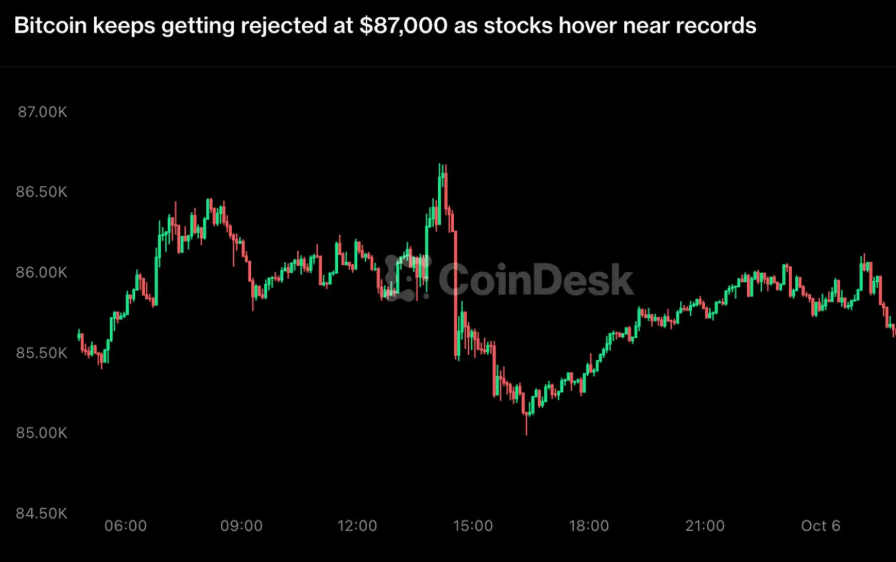
是的,你没有看错。在2025年10月6日创下超过126,000美元的历史新高后,一年过去,比特币目前的价格约为85,453美元,较峰值下跌了32%。
在传统金融市场中,这样的跌幅通常会被视为一次严重的市场崩盘。但对于比特币而言,与过去几轮熊市相比,这次回调的幅度明显温和。
回顾历史,在2013年高点过去一周年时,比特币已经下跌了69.7%。2017年12月触及阶段性顶部后,其最大跌幅达到82.3%。根据CoinDesk的计算,在2021年11月创下高点一年后,比特币也下跌了74.6%。
此次回调幅度较浅,并不只是体现在高点一周年的数据上,整个熊市的表现同样相对温和。6月30日,比特币一度跌至略低于59,000美元,较历史峰值下跌超过53%。相比之下,过去几轮熊市中,比特币从历史高点回撤的幅度通常达到77%至85%。
从本质上看,有两个关键变化值得关注:一是熊市的下跌深度有所收窄,二是市场底部出现得更早。在过去的周期中,比特币通常需要一年左右甚至更长时间才能触底;而本轮周期中,市场在大约九个月后便出现低点,随后迅速展开反弹。
“最显著的变化是回撤持续时间大幅缩短,以及市场在底部停留的时间减少。”HashKey Group高级研究员孙添向CoinDesk表示。
市场参与者发生变化
过去几轮熊市之所以出现更深、持续时间更长的下跌,主要与此前牛市的推动力量有关。
在以往的周期中,散户交易者及其使用的杠杆往往是推动价格上涨的重要力量。然而,这类行情也容易以大规模爆仓、交易所倒闭和市场信心崩溃告终,2022年的市场动荡便是典型案例。
相比之下,2023年至2025年的上涨行情,更多受到机构资金流入的推动,尤其是通过交易所交易基金(ETF)等受监管投资工具进入市场的资金。而后续的价格下跌,则在很大程度上反映了宏观经济环境变化引发的资金流向逆转。
“尽管以往的周期主要由散户投资者和杠杆推动,但当前周期的买家越来越多地来自加密市场之外,包括交易所交易基金(ETF)、大型资产管理机构、家族办公室,甚至企业。对外部资产配置的需求不断增长,是这些变化背后的核心驱动力。”孙添表示。
他指出,近期的下跌并非完全由某种“黑天鹅”事件引发,而主要与外部宏观经济环境变化及资产配置格局调整所导致的资本流出有关。
“因此,尽管市场经历了重大调整,却没有引发过去常见的持续性负反馈循环。”他说。
Primal Fund联合创始人兼波动率交易部门投资组合经理Griffin Ardern也表示,机构资金的运作方式与散户投机资金存在明显区别。
他指出,ETF资金会根据目标配置权重进行重新平衡,并可能通过买入相对疲弱的资产部分来调整组合。
Ardern表示,在大规模杠杆头寸被清理之后,杠杆并未真正恢复到此前的水平。
“因此,市场花了九个月时间经历了53%的下跌,而不是在几个月内因为多轮连锁清算而暴跌80%。”他说。
去年10月10日,市场上的大部分杠杆头寸遭到平仓。当时,一轮由宏观因素引发的抛售导致加密衍生品市场发生超过190亿美元的清算。
与此同时,币安平台上的USDe、wBETH和BNSOL等代币出现短暂的价格偏离,进一步加剧了市场压力。多家交易所的自动去杠杆机制也强制平掉部分盈利头寸,以弥补相关亏损。
反面观点
更平稳的下跌往往伴随着代价,而更温和的反弹也可能意味着上涨动能不如以往强劲。
“随着比特币不断发展、越来越多的参与者进入市场,该资产的实现波动率将会下降。这意味着回调幅度可能减小,价格峰值也可能降低。这或许是上一个周期中抛售相对温和的原因之一。”市场做市公司STS Digital美国区负责人Jeff Anderson表示。
自2024年初美国现货比特币ETF推出以来,比特币的波动性一直呈现下降趋势,其曾经带有的“狂野西部”式市场特征正在逐渐减弱,市场交易行为也越来越接近传统金融市场的运作模式。
孙添也援引相关数据指出,比特币当前的年化波动率徘徊在40%左右,明显低于其长期历史水平——超过80%。
Ardern在期权市场中也观察到了类似趋势。比特币的年化隐含波动率指标DVOL,目前已稳定在约35点。
“未来的价格走势很可能呈现阶梯状:逐步上涨、形成泡沫,然后快速修复,而不是过去那种近乎抛物线式的上涨。”他说。
不过,孙添并未排除比特币再次出现大幅反弹的可能性,原因在于其独特的代币经济学结构。
比特币的供应量上限为2,100万枚,而且相当一部分比特币掌握在长期持有者手中。他解释称,如果短期内出现大量ETF资金流入、宏观流动性迅速改善,或者空头头寸集中回补,都可能推动比特币价格快速上涨。
在这些情况下,“边际需求仍然能够对价格施加强有力的上行推动,甚至可能引发非线性的价格飙升”。
暂时勿过于乐观
Ardern更为关注的问题在于市场仓位的配置情况。
目前,比特币隐含波动率接近历史分布中的低位,而一年期期权偏斜仍处于中性至看跌区间。
“衍生品市场表现出一种‘浅尝辄止’的态度,但目前还没有人愿意为上涨敞口支付溢价。”他说。
期权偏斜衡量的是看涨认购期权与看跌认沽期权之间的相对定价差异。中性偏斜意味着交易者尚未明显追逐看涨期权,也没有为获取上行敞口支付显著溢价。
Ardern还指出,当市场上关于回调幅度较浅的讨论最为热烈时,往往也意味着下行保护的成本可能处于较低水平。
在他看来,下一轮下跌究竟会有多深,关键可能不在于比特币自身的价格走势图,而在于美国国债市场的长期收益率走势。
他说:“如果30年期国债收益率持续突破原有防守水平,本轮周期也可能无法继续维持浅幅回调的特征。”
换句话说,如果美国长期国债收益率继续上升,比特币仍可能面临新一轮抛售压力。
近期,美国30年期国债收益率一度达到5.7%,创下2002年4月以来的最高水平。今年以来,该收益率已经上涨超过80个基点,进一步提高了持有比特币和黄金等无收益资产的机会成本。
为抑制收益率上升,美国财政部宣布在8月份扩大债券回购计划。比特币对此作出积极反应,价格在短短数日内从约64,000美元上涨至接近80,000美元。
然而,美国长期国债收益率并未停止上升。一些分析师认为,收益率走强主要受到财政问题推动,而非经济增长前景改善。这一判断也让部分市场参与者继续看好黄金和比特币。
Ardern进一步将当前市场环境与1994年至1999年的纳斯达克市场相提并论。当时,政策节奏放缓,市场周期持续时间延长,中期调整的幅度也相对有限。
“只要记住那个故事的结局。”他说。
2000年3月,纳斯达克指数触及峰值,随后在接下来的约两年时间里下跌了近78%。
对比特币而言,过去一年较为温和的回调,反映出机构参与度提升、杠杆水平变化以及市场波动率下降等结构性转变。但这并不意味着深度回调已经成为过去。ETF资金流向、宏观流动性和美国长期国债收益率,仍将是影响比特币下一阶段走势的重要变量。